观察|微短剧步入“千集时代”,集数何以成为留人利器?
- 2026-10-23 23:07:22
观察|微短剧步入“千集时代”,集数何以成为留人利器?
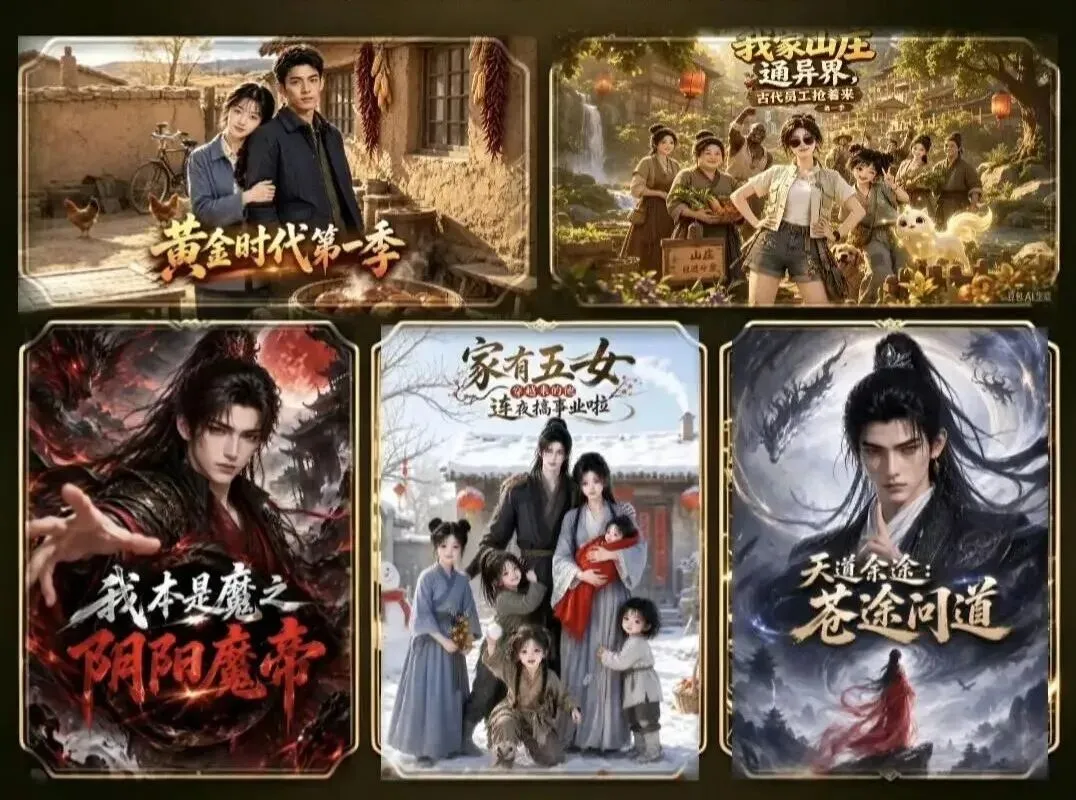
打开红果短剧App,一集不过一两分钟,一部作品却动辄数百集乃至上千集。此类作品以漫剧为主体,即由AI生成画面与配音的动态漫画短剧,题材覆盖穿越、修仙、玄幻、年代等多个类型。《家有五女,穿越来的他连夜搞事业啦》《我本是魔之阴阳魔帝》《黄金时代》等“单季千集”作品接连上线。头部作品平台热度普遍在5000万以上,“千集阵营”已成规模。 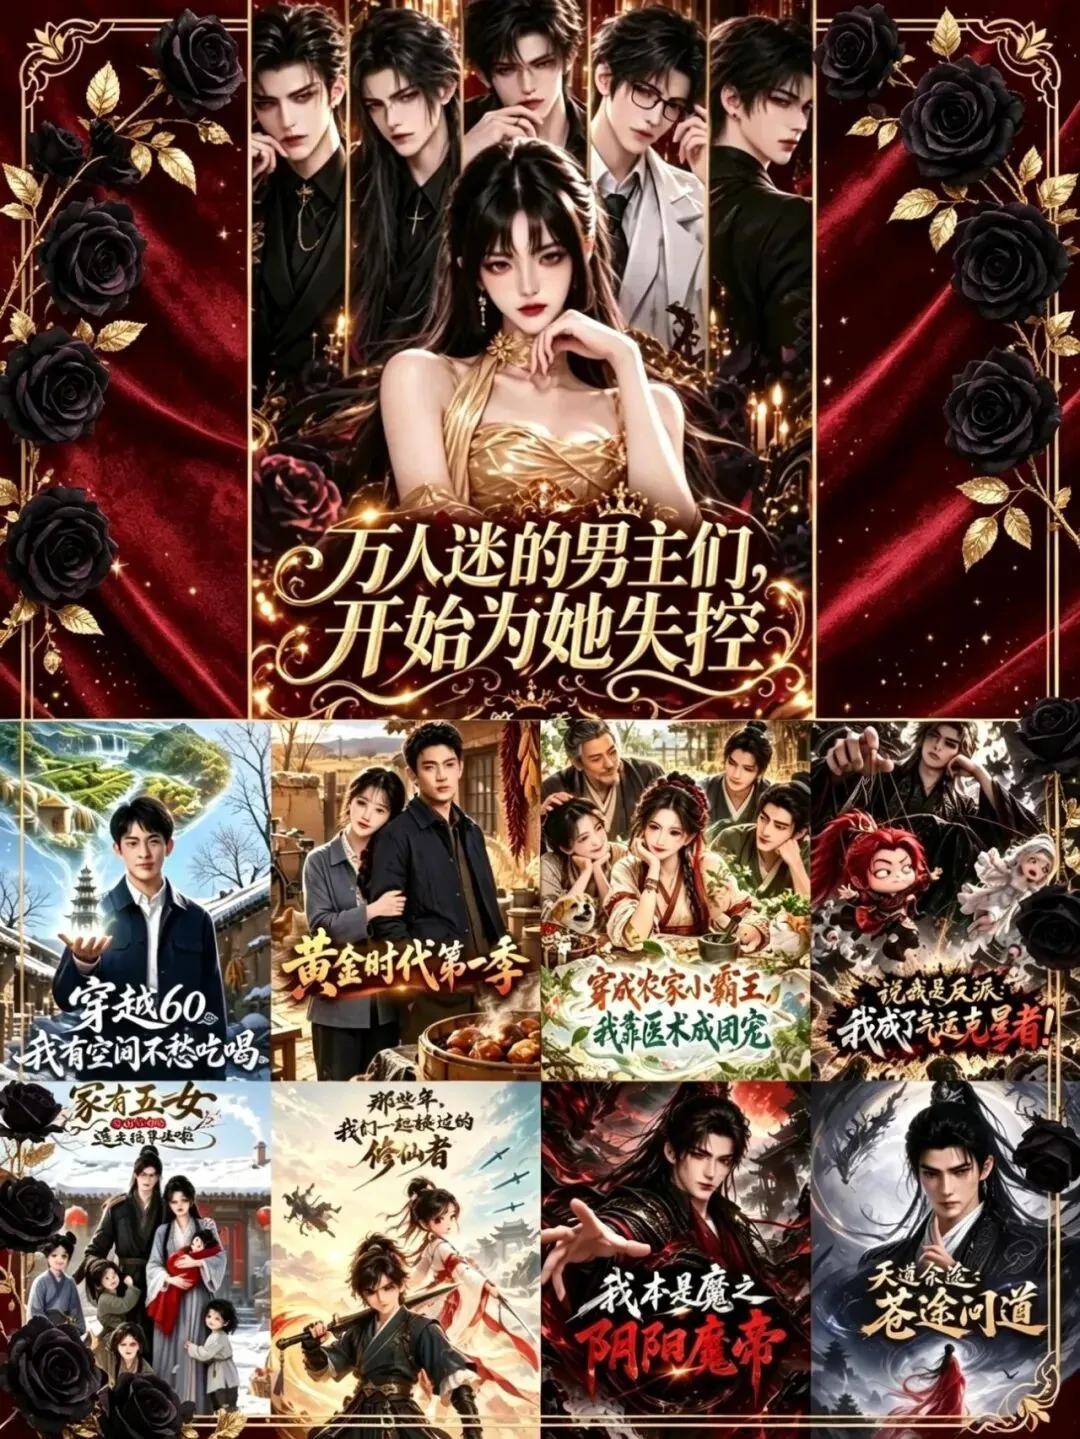
有观众以3倍速追剧,一部数百集的作品,数小时即可看完。集数持续攀升,观众却并未望而却步,“安全感”反而成为高频评价。 千集体量,是微短剧行业高速扩张的一个缩影。据DataEye研究院预测,2026年国内微短剧(含AI剧、漫剧)市场规模将突破1210亿元,其中免费微短剧约573亿元。用户端同步扩容:截至2026年5月,微短剧用户规模达8.51亿,占网民总数的66.7%,红果免费短剧月活跃用户已超过3亿。 行业体量跃升的同时,集数的刻度也在改写。此前,80集已属微短剧行业的“长篇”;集数上限如今已是这一数字的15倍,千集作品成为头部常态。集数何以成为吸引用户的关键? 集数扩张 源于供给端的产能之变 据中国网络视听协会数据显示,2026年上半年,全行业上线微短剧约36.7万部,其中AI微短剧约27.5万部,占比约75%,日均上新AI剧超过1500部。 AI生成技术大幅压低了单集制作成本。据业内人士估算,当前流行一种“千集打法”:用AI直接生成画面,不做人工修改,也不计较个别画面变形、转场生硬,每分钟成本约20元;批量上线之后,即便反响平平,损失也不过一两万元。 低门槛与高上限并存,这种投入产出结构与网文行业的流量投放模式颇为相似:试错成本压到极低,爆款收益却足以覆盖全部试错支出。 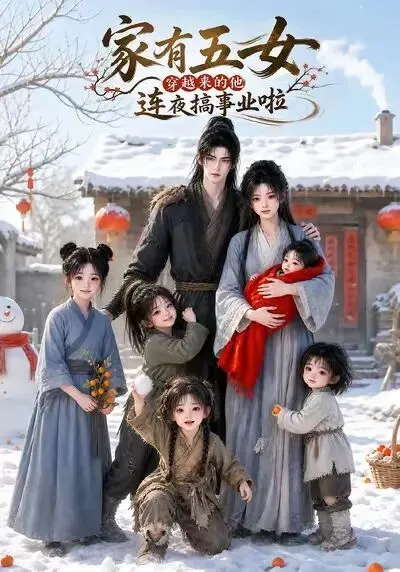
平台规则与商业机制,同样为集数扩张留出了空间。红果对单部作品的集数不设上限,只在优质AI剧生产等活动中对单部时长提出下限要求;制作方为延续更新,普遍采取拆分季数、连续上架的方式,“千集”由此成为业内默认的产能标尺。 红果采取免费观看、广告变现的分账模式,以应用内广告收入反哺内容生产;制作方按有效播放获取分账,超长集数因而获得可持续的商业支撑。就商业逻辑而言,集数直接决定着广告库存的规模与分账基数的大小;集数做长,即等于做大单部作品的变现空间,“千集打法”的商业闭环随之成型。 产能先行,集数随后。产能决定集数的上限,模式决定集数的价值。观众所感知的“安全感”,正是内容产能与商业模式共同作用的产物。 “安全感”背后 观看习惯与追更心理叠加 用户看重的,是“随时可看、随心可停”的观看自由;一部作品是否被完整追完,并非普遍诉求。从产品形态看,一集不过一两分钟、整体逾千集的连载结构,把短视频的观看体验与网络文学的连载形态融为一体。 
从观看心理看,这一形态呼应的,是用户的两重惯性:一重来自短视频,即时满足、高频刺激;一重来自网络文学,日更陪伴、持续追更。“还有数百集未看”,意味着故事远未终结,庞大的内容储备足以消解追更焦虑。免费模式又进一步降低了观看的价格门槛,确定性由此成为一种近乎零成本的陪伴。 倍速播放的流行,成为上述判断的注脚。倍速成为常态,说明内容的信息密度已跟不上观看节奏。中老年群体与三线及以下城市用户,常把微短剧作为劳作、休憩间歇的伴随性内容;据QuestMobile数据,短剧微信小程序用户中,51岁以上群体占比达31.2%,银发人群使用短剧App的月活跃规模超4600万、同比增长50%。倍速与海量集数,恰好契合这种低专注度的观看需求。据QuestMobile监测,2026年三季度红果月人均单日使用时长约151分钟,居月活跃过亿应用首位;《中国网络视听发展研究报告(2026)》显示,截至2025年12月,微短剧人均单日使用时长129分钟,同比增长28.4%,已超过长视频,居网络视听细分应用第二位。海量集数支撑起的,正是这种高频次、长时段的观看黏性。 集数的刻度,标出的是确定性;倍速的刻度,标出的是内容密度。二者叠加,共同构成千集短剧得以成立的用户逻辑。 集数成为标尺之后 倍速与注水相互交织 热潮之下,尤需冷思考。倍速播放日渐普及,恰是内容质量的一记警钟。 风险之一,是叙事完整性的损耗。制作方普遍采取分季连载、连续上架的供给方式,将长故事拆分交付,一季收束一个阶段;观众追至深夜,仍难以看到故事收束,“有始有终”竟成奢求。 
风险之二,是成本与回报的结构失衡。一部80分钟的AI短剧,单算力成本即需两万余元;据DataEye研究院统计,2026年上半年抖音端新增AI剧、漫剧超过22万部,其中播放量破亿者占比不足0.5%,跨过5000万回本线的项目仅占1.3%,约每77部新剧方能有一部回本。业内普遍以热度值5000万为回本线,热度值4000万以下则大概率亏损。 值得注意的是,不少千集漫剧的平台热度徘徊在5000万至6000万之间,紧贴回本热度值运行,“千集打法”的保本底色由此可见。 用户为确定性而来,制作方亦为确定性而战:当爆款率不足0.5%,贴着回本线做规模,较之押注爆款更为现实。 分发与投流环节门槛高企,正加速行业出清:2026年一季度,行业活跃承制方由1216家降至698家,减少逾四成。流量红利期的高速增长已然结束,行业洗牌随之开启。 风险之三,是创作标准的偏移。制作方将“倍速播放也能看懂”奉为创作卖点,单集的信息量与悬念密度随之稀释;集数一旦取代完成度成为考核指标,牵引用户点击“下一集”的情节张力便会逐步流失。倍速与注水,恰是一对彼此暴露的矛盾:倍速越普及,注水的痕迹便越清晰。 悬念密集,百集犹嫌不足;内容注水,千集亦难留人。倍速可以压缩观看时间,但衡量作品成色的,是观众是否愿意以原速观看。 一线观察 数据或有虚高,用户的观看选择不会失真。集数之所以能留住用户,依靠的是每一集结尾处牵引观众继续看下去的叙事张力,集数本身并不构成留存的理由。倍速播放,就是观众对内容成色作出的评判:开启倍速,是观众对冗余内容的主动取舍;放弃倍速,才是对内容品质的真正认可。 
政策与平台层面已经释放调整信号。2026年9月22日,红果更新“优质AI剧生产活动2.0”,取消系列剧规模系数,自10月起生效。此前,系列剧从第二部起规模系数翻倍,同一IP连续开发多季可获额外激励。新规之下,系列身份不再带来任何加成,一部作品能否获得奖励,只取决于单部剧的真实热度。平台激励导向,由“奖励系列产能”转向“奖励单部真实热度”。与之同步,红果累计拦截下架低质AI短剧已超过10万部。 监管层面同样指向内容质量。2026年7月30日,《微短剧发展管理办法》公布,自9月1日起施行。微短剧按投资额度、题材分为一类、二类、三类,分类实行备案公示和发行许可制度;使用人工智能技术生成、制作的微短剧,须在每集明显位置添加提示标识。微短剧管理由此进入法治化轨道。“微短剧+”行动计划自2025年1月启动以来持续推进,2026年第二批推荐剧目共165部,覆盖“跟着微短剧去旅行”“跟着微短剧来学法”“跟着微短剧来科普”等七大赛道,《办法》并明确支持优秀微短剧境内外同步播出。内容品质,正在成为政策与市场的共同取向。 行业的核心命题,是如何让用户愿意以原速看完一千集。作品做到千集,只是量的积累;能留住用户的,是让人期待“第1001集”的内容品质,“第1000集”这个数字本身并无留存价值。平台的激励规则、制作方的创作标准、行业的竞争方向,正在监管引导与平台调整的合力作用下重新校准,共同指向同一个原点:观众需要的是愿意看完的内容,看不完的体量只是表象。唯有回归内容本位,这一新生业态方能从流量红利迈向高质量发展。 【文/ 核桃】 
点击蓝字 关注「影视一线」
让内容品质成为千集时代的标尺
END
影视一线
独家出品
推荐阅读
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

